
Homunity fait partie des rares plateformes de crowdfunding immobilier à offrir une prime fixe de 100 € par filleul parrainé. Un montant qui attire l'attention, mais qui mérite un examen approfondi. Car derrière cette somme se cachent des conditions d'investissement précises, des risques propres au financement participatif et un programme de parrainage entièrement tourné vers le parrain — le filleul, lui, ne touche rien. Dans ce tutoriel, nous passons au crible le parrainage Homunity : simulation chiffrée de 1 à 20 filleuls, trois pièges que les brochures ne mentionnent pas, et comparatif avec Bricks, La Première Brique et Immocratie. L'objectif : vous aider à décider si cette prime vaut l'investissement de 1 000 € qu'elle exige.
Le crowdfunding immobilier : rappel express
Le crowdfunding immobilier — ou financement participatif immobilier — permet à des particuliers de prêter de l'argent à des promoteurs pour financer des opérations immobilières (résidences neuves, réhabilitations, locaux commerciaux). En échange, l'investisseur perçoit des intérêts, généralement compris entre 8 % et 12 % par an, sur des durées de 12 à 36 mois.
Contrairement à l'achat d'un bien locatif, vous n'avez ni gestion de locataire, ni frais de notaire, ni crédit à contracter. Mais vous n'êtes pas propriétaire non plus : vous êtes créancier d'un promoteur, avec un risque de perte en capital si le projet échoue ou si le promoteur fait défaut.
En France, le marché est encadré par l'Autorité des Marchés Financiers (AMF). Les plateformes doivent obtenir le statut de Prestataire de Services de Financement Participatif (PSFP) ou de Conseiller en Investissements Participatifs (CIP). Ce cadre réglementaire impose des obligations de transparence, mais ne garantit pas le capital investi. Plusieurs plateformes se partagent le marché français, chacune avec sa spécialité et son propre programme de parrainage — consultez notre catégorie Immobilier pour un panorama complet.
Le parrainage Homunity : 100 € nets, mais à quelles conditions ?
Le principe est simple : vous partagez votre lien de parrainage, votre filleul s'inscrit sur Homunity et investit au moins 1 000 € dans un projet. Une fois la période de rétractation légale passée, vous recevez 100 € sur votre compte investisseur. Aucune limite au nombre de filleuls : chaque nouveau venu qui investit vous rapporte la même somme.
Le point qui distingue Homunity de la plupart des concurrents : le filleul ne reçoit aucun bonus. Pas de réduction, pas de cashback, pas de prime d'inscription. Seul le parrain est récompensé. C'est un choix assumé par la plateforme, qui mise sur la qualité de ses rendements (9 à 11 % annuels) pour convaincre les nouveaux investisseurs sans offrir de bonus d'entrée.
Pour le parrain, les 100 € sont disponibles immédiatement : réinvestissement dans un nouveau projet ou virement vers votre compte bancaire. Aucune condition de blocage supplémentaire.
Trois points de vigilance :
- Le filleul doit investir au moins 1 000 €, un ticket d'entrée plus élevé que chez Bricks (10 €) ou La Première Brique (1 €). Convaincre un proche de placer cette somme dans du crowdfunding immobilier n'est pas anodin.
- Le parrainage n'est pas rétroactif : le filleul doit passer par votre lien avant de créer son compte. Pas de rattrapage possible.
- Les 100 € de prime constituent un revenu imposable, à déclarer au titre des revenus exceptionnels ou des BNC selon votre régime fiscal.
Pour connaître le détail des conditions, publier votre code ou trouver un parrain, rendez-vous sur la fiche Homunity.
Simulation : combien le parrainage rapporte-t-il sur un an ?
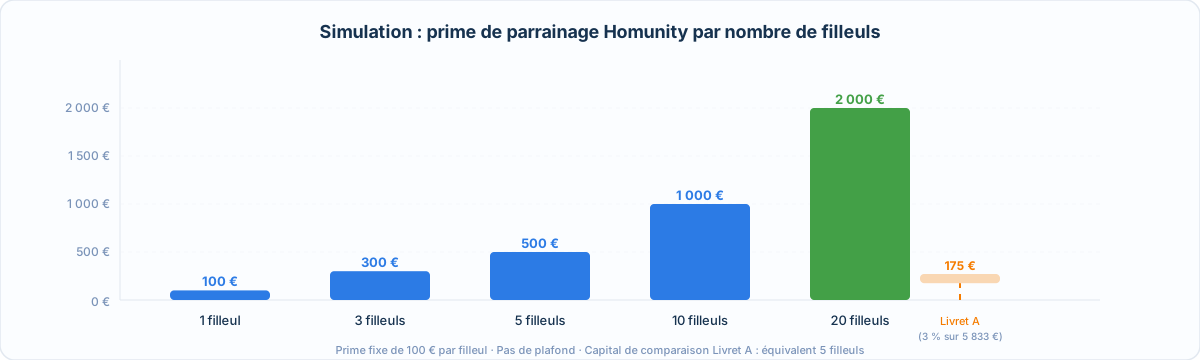
Le rendement réel du parrainage Homunity dépend d'un facteur principal : le nombre de filleuls que vous parvenez à convaincre. Voici une projection réaliste :
| Scénario | Prime totale | Capital mobilisé par les filleuls | Équivalent Livret A (3 %) |
|---|---|---|---|
| 1 filleul | 100 € | 1 000 € | Il faudrait placer 3 333 € un an |
| 3 filleuls | 300 € | 3 000 € | Équivalent à 10 000 € sur Livret A |
| 5 filleuls | 500 € | 5 000 € | Équivalent à 16 667 € sur Livret A |
| 10 filleuls | 1 000 € | 10 000 € | Équivalent à 33 333 € sur Livret A |
| 20 filleuls | 2 000 € | 20 000 € | Équivalent à 66 667 € sur Livret A |
Mise en perspective. Avec 5 filleuls, vous touchez 500 € de primes sans avoir investi un centime supplémentaire au-delà de votre propre placement initial. Rapportés au ticket minimum de 1 000 €, cela représente un rendement additionnel de 50 % la première année — bien au-delà de ce que produit un Livret A ou une assurance-vie en fonds euros.
Mais attention au biais de la théorie : convaincre 5 personnes de placer 1 000 € en crowdfunding immobilier demande un réseau de connaissances intéressées par ce type de placement, et une certaine pédagogie. Le parrainage Homunity s'adresse avant tout aux investisseurs déjà actifs dans la communauté du financement participatif, ou aux créateurs de contenu spécialisés en finance personnelle.
À noter : les 100 € de prime s'ajoutent aux intérêts que vos propres investissements génèrent (9 à 11 % annuels chez Homunity). Si vous investissez 5 000 € et parrainez 5 personnes, votre rendement global la première année atteint potentiellement 1 000 € (500 € d'intérêts + 500 € de primes), soit un taux effectif de 20 %. Un chiffre attractif, mais qui suppose un scénario sans défaut ni retard de remboursement.
Trois risques que la plaquette ne mentionne pas
Le risque de défaut du promoteur
Le crowdfunding immobilier n'est pas garanti en capital. Si le promoteur rencontre des difficultés — retards de chantier, faillite, litige foncier —, votre investissement et celui de vos filleuls peuvent être partiellement ou totalement perdus. Le taux de défaut moyen du secteur en France oscille entre 2 % et 5 % selon les études, mais il peut grimper sur certaines plateformes ou dans des contextes de marché défavorables.
Homunity revendique un taux de défaut historiquement faible grâce à sa sélection rigoureuse et son adossement au groupe Tikehau Capital (plus de 40 milliards d'euros d'actifs sous gestion). Mais aucune plateforme n'est à l'abri d'un retournement de marché, et les performances passées ne préjugent pas des performances futures.
Les délais de remboursement rallongés
Les projets de crowdfunding immobilier ont une durée théorique de 12 à 36 mois. En pratique, il arrive que le remboursement soit décalé de plusieurs mois, voire plus d'un an, si le promoteur accuse des retards dans la commercialisation ou la livraison du programme. Pendant ce temps, votre capital reste immobilisé, parfois sans intérêts supplémentaires. C'est un point à anticiper, surtout si vous avez besoin de liquidité à court terme.
Contrairement aux SCPI comme Iroko ZEN où les parts peuvent être revendues sur un marché secondaire, le crowdfunding immobilier ne permet pas de récupérer son capital avant l'échéance du projet.
L'asymétrie du programme de parrainage
Chez Homunity, seul le parrain touche la prime. Votre filleul ne reçoit rien — et doit malgré tout placer 1 000 €. C'est un frein potentiel à la conversion : recommander un produit dont votre interlocuteur ne tire aucun avantage direct demande davantage de conviction. Sur des plateformes comme Bricks ou Immocratie, le filleul reçoit lui aussi un bonus (respectivement 1 % de cashback et 25 €), ce qui facilite l'argumentaire de parrainage.
Cette asymétrie n'enlève rien à la qualité de la plateforme — les rendements et la sélection des projets restent les principaux arguments. Mais elle signifie que vos filleuls acceptent de vous faire gagner 100 € sans contrepartie, une dynamique qui convient mieux aux cercles proches et convaincus qu'à un parrainage de masse.
Homunity face à ses rivaux : le comparatif
| Plateforme | Type | Invest. min. | Prime parrain | Bonus filleul | Rendement annuel |
|---|---|---|---|---|---|
|
Crowdfunding | 1 000 € | 100 € fixe | Aucun | 9-11 % |
 |
Immobilier fractionné | 10 € | 1 % récurrent | 1 % cashback | Variable |
 |
Crowdfunding | 1 € | 2 % de l'invest. | 1 % cashback | 10-12 % |
 |
Crowdfunding | 1 000 € | 50 € par filleul | 25 € offerts | 10-12 % |
 |
Immobilier tokenisé | Variable | 1 % récurrent | 1 % cashback | Variable |
Homunity offre la prime unitaire la plus élevée du marché (100 € contre 50 € chez Immocratie), mais c'est aussi la seule plateforme à ne rien offrir au filleul. Si votre objectif est de parrainer en volume, les programmes à double bonus comme ceux de Bricks ou d'Immocratie faciliteront la conversion. Si vous misez sur quelques parrainages ciblés auprès d'investisseurs convaincus, la prime de 100 € d'Homunity reste la plus avantageuse.
Côté accessibilité, l'écart est notable : La Première Brique permet d'investir dès 1 €, Bricks dès 10 €, tandis qu'Homunity et Immocratie exigent 1 000 €. Ce ticket d'entrée plus élevé filtre les investisseurs — moins de volume, mais un profil plus engagé. Pour une analyse détaillée de Bricks vs La Première Brique, consultez notre comparatif dédié.
Pour quel profil d'investisseur ?
Le parrainage Homunity est idéal si :
- Vous êtes déjà investisseur en crowdfunding et pouvez recommander la plateforme en connaissance de cause
- Vous disposez d'un réseau intéressé par les placements alternatifs (finance personnelle, immobilier, diversification patrimoniale)
- Vous préférez une prime élevée et ponctuelle (100 € par filleul) plutôt qu'un pourcentage récurrent mais incertain
Il est moins adapté si :
- Votre entourage n'est pas familier avec l'investissement immobilier participatif — le ticket de 1 000 € sans bonus filleul sera difficile à vendre
- Vous cherchez un programme de parrainage facile à recommander au plus grand nombre
- Vous avez besoin de liquidité immédiate sur votre épargne
Si Homunity ne correspond pas à votre profil, explorez les alternatives : Bricks pour sa faible barrière à l'entrée, La Première Brique pour le double bonus parrain-filleul, ou Iroko ZEN si vous préférez la stabilité d'une SCPI. Et pour diversifier au-delà de l'immobilier, nos catégories Investissement et Banques et Assurances regroupent des centaines de programmes de parrainage actifs.
Questions fréquentes
Le parrainage Homunity est-il cumulable avec d'autres avantages ?
Oui, la prime de parrainage se cumule avec les intérêts générés par vos propres investissements. Vous pouvez également combiner votre stratégie Homunity avec d'autres programmes de parrainage dans le secteur financier : Linxea pour l'assurance-vie, Boursorama ou Fortuneo pour la banque en ligne, ou Finary pour centraliser le suivi de l'ensemble de vos placements.
Que se passe-t-il si mon filleul ne valide pas son investissement ?
Si votre filleul crée un compte via votre lien mais n'investit pas les 1 000 € requis, ou s'il se rétracte pendant le délai légal, la prime n'est pas versée. Le parrainage reste en attente tant que la condition d'investissement n'est pas remplie — il n'expire pas, mais aucune prime n'est créditée sans investissement effectif.
Comment déclarer les primes de parrainage aux impôts ?
Les primes de parrainage constituent un revenu imposable. Selon votre situation, elles relèvent généralement des bénéfices non commerciaux (BNC) si vous en percevez régulièrement, ou des revenus exceptionnels pour un parrainage occasionnel. Le régime micro-BNC s'applique si vos revenus de parrainage totaux restent sous le seuil de 77 700 € annuels (abattement forfaitaire de 34 %). Consultez votre conseiller fiscal pour le traitement adapté à votre cas.
Homunity est-elle une plateforme fiable ?
Homunity est enregistrée en tant que Conseiller en Investissements Participatifs (CIP) auprès de l'AMF et de l'ORIAS. Elle appartient au groupe Tikehau Capital, un gestionnaire d'actifs européen coté en bourse qui gère plus de 40 milliards d'euros d'actifs. Avec plus de 850 millions d'euros collectés et 35 500 investisseurs inscrits, Homunity figure parmi les acteurs les plus établis du crowdfunding immobilier français. Ces éléments ne garantissent pas le capital investi, mais ils constituent des indicateurs de solidité institutionnelle.
Le parrainage fonctionne-t-il pour tous les types de projets ?
Oui, la prime de 100 € est versée quel que soit le projet choisi par le filleul (résidentiel, commercial, réhabilitation), à condition que l'investissement atteigne le minimum de 1 000 €. Si Homunity propose également des solutions d'investissement en SCPI ou en assurance-vie, vérifiez les conditions spécifiques à chaque produit : le parrainage peut ne s'appliquer qu'au crowdfunding immobilier stricto sensu.
Conclusion
Le parrainage Homunity est l'un des plus rémunérateurs du secteur immobilier en ligne : 100 € nets par filleul, sans plafond. Mais il s'adresse à un public précis — des investisseurs capables de convaincre leur entourage de placer 1 000 € en crowdfunding, sans bonus pour le filleul. Si vous correspondez à ce profil, la prime constitue un complément de rendement significatif. Si votre réseau est moins réceptif à ce type de placement, les alternatives comme Bricks (accessible dès 10 €) ou Immocratie (bonus parrain et filleul) offriront un taux de conversion plus élevé.
Pour publier votre code de parrainage Homunity et trouver des filleuls, rendez-vous sur la fiche Homunity sur Parrainage.co.